บีแอลเอ เซฟวิ่ง แอนด์ แคร์ 168
หากสิ่งที่คุณ ใส่ใจ คือการสร้างความมั่นคงให้กับครอบครัวในอนาคต ทั้งแผนการเงินที่ตอบโจทย์ความงอกเงยเพื่ออนาคต พร้อมกับสร้างหลักประกันเพื่อความอุ่นใจ หากต้องพบเหตุไม่คาดฝัน โรคร้ายแรง หรือเจ็บป่วยหนักจนกระทบกับการดำรงชีวิตและการหารายได้ ยังมั่นใจได้ว่ามีแผนสำรองด้านค่าใช้จ่าย บีแอลเอ เซฟวิ่ง แอนด์ แคร์ 168 ตอบโจทย์ครบทุกความต้องการทั้งแผนอนาคตที่วางไว้ และรองรับเหตุการณ์ไม่คาดฝัน
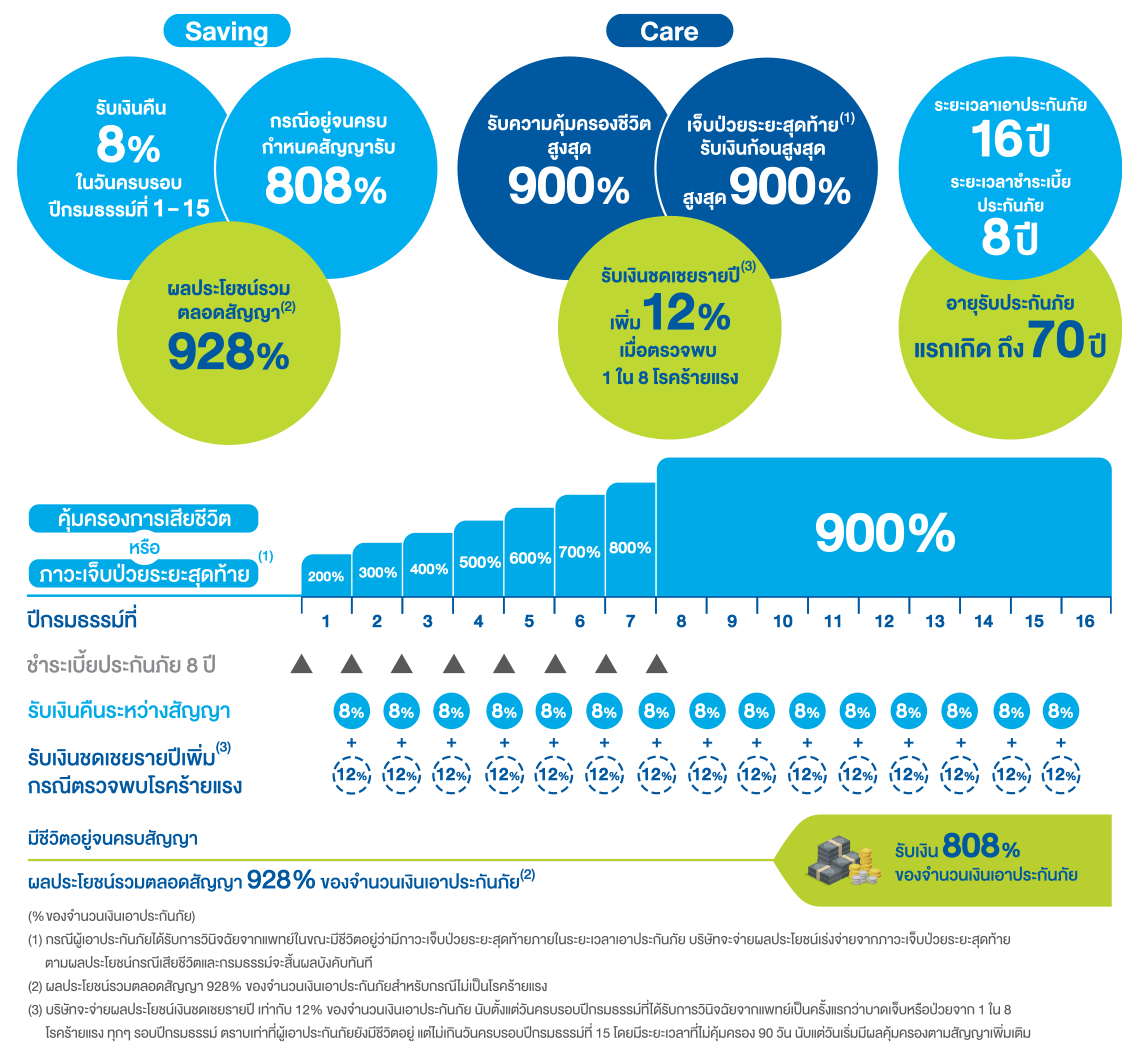
- อายุรับประกันภัย : แรกเกิด - 70 ปี
- ระยะเวลาเอาประกันภัย : 16 ปี
- ระยะเวลาชำระเบี้ยประกันภัย : 8 ปี
- งวดการชำระเบี้ยประกันภัย : รายปี
- จำนวนเงินเอาประกันภัยเริ่มต้น : 50,000 บาท
-
จำนวนเงินเอาประกันภัยสูงสุด : 5,000,000 บาท ต่อผู้เอาประกันภัย นับรวมเฉพาะจำนวนเงินเอาประกันภัยของสัญญาประกันชีวิตของแบบประกัน บีแอลเอ เซฟวิ่ง แอนด์ แคร์ 168 และแบบประกัน บีแอลเอ เพนชั่น แอนด์ แคร์ 888 และแบบประกันอื่นที่แนบสัญญาเพิ่มเติมคุ้มครอง 8 โรคร้ายแรงโดยไม่คิดเบี้ยประกันภัย (ถ้ามี) ทุกกรมธรรม์ และทุกช่องทางการขาย
- จำนวนเงินเอาประกันภัยของสัญญาเพิ่มเติมคุ้มครอง 8 โรคร้ายแรง จะเท่ากับจำนวนเงินเอาประกันภัยของสัญญาประกันชีวิต สูงสุดไม่เกิน 5,000,000 บาท ต่อผู้เอาประกันภัย ไม่นับรวมกับสัญญาเพิ่มเติมคุ้มครองโรคร้ายแรงอื่น ๆ (ถ้ามี)
-
กรณีซื้อสัญญาเพิ่มเติม : ตรวจสุขภาพตามเกณฑ์ของสัญญาเพิ่มเติม
-
กรณีไม่ชี้อสัญญาเพิ่มเติม : ไม่ต้องตรวจและไม่ต้องตอบคำถามสุขภาพ
- บีแอลเอ เซฟวิ่ง แอนด์ แคร์ 168 ประกอบด้วย สัญญาประกันชีวิต บีแอลเอ เซฟวิ่ง แอนด์ แคร์ 168 และสัญญาเพิ่มเติมคุ้มครอง 8 โรคร้ายแรง
- บริษัทให้ความคุ้มครองสัญญาเพิ่มเติมคุ้มครอง 8 โรคร้ายแรง โดยไม่คิดเบี้ยประกันภัย สำหรับผู้เอาประกันภัยที่บริษัทรับประกันภัยในอัตราปกติ ทั้งนี้ เป็นไปตามเงื่อนไขการรับประกันภัยของบริษัท
- การพิจารณารับประกันภัยเป็นไปตามหลักเกณฑ์ของบริษัท
| กรณีมีชีวิตอยู่ | |
|---|---|
|
|
| หากผู้เอาประกันภัยได้รับการวินิจฉัยจากแพทย์ในขณะมีชีวิตอยู่ว่ามีภาวะเจ็บป่วยระยะสุดท้าย (1) ภายในระยะเวลาเอาประกันภัย บริษัทจะจ่ายผลประโยชน์เร่งจ่ายจากภาวะเจ็บป่วยระยะสุดท้าย ตามผลประโยชน์กรณีเสียชีวิต และกรมธรรม์จะสิ้นผลบังคับทันที |
|
| กรณีเสียชีวิต | |
|---|---|
|
|
| (% ของจำนวนเงินเอาประกันภัย) | |
- ต้องได้รับการวินิจฉัยจากแพทย์ และแพทย์ไม่มีแผนการรักษาเฉพาะสําหรับโรคหรือการบาดเจ็บนั้น ๆ อีกต่อไป
- การรักษามีเพียงบรรเทาอาการปวดหรือการรักษาแบบประคับประคองตามอาการในช่วงระยะสุดท้ายของชีวิต
- ได้รับการประเมินว่าจะเสียชีวิตภายใน 12 เดือน นับตั้งแต่วันที่ได้รับการวินิจฉัยโดยแพทย์ผู้เชี่ยวชาญในสาขาที่เกี่ยวข้อง
รับความคุ้มครองเพิ่ม
สัญญาเพิ่มเติมคุ้มครอง 8 โรคร้ายแรง
| ความคุ้มครอง | ผลประโยชน์ |
|---|---|
| ภายหลังจากระยะเวลา 90 วัน (ระยะเวลาที่ไม่คุ้มครอง (waiting period)) นับแต่วันเริ่มมีผลคุ้มครองตามสัญญาเพิ่มเติม กรณีได้รับการวินิจฉัยจากแพทย์เป็นครั้งแรกว่าบาดเจ็บหรือป่วยจาก 1 ใน 8 โรคร้ายแรงตามคำนิยามของสัญญาเพิ่มเติม ดังนี้ |
|
|
รับผลประโยชน์เงินชดเชยรายปี เท่ากับ 12% ของจํานวนเงินเอาประกันภัย นับตั้งแต่วันครบรอบปีกรมธรรม์ที่ได้รับการวินิจฉัย จากแพทย์เป็นครั้งแรก ทุก ๆ รอบปีกรมธรรม์ ตราบเท่าที่ผู้เอาประกันภัยยังมีชีวิตอยู่ ทั้งนี้ ไม่เกินวันครบรอบปีกรมธรรม์ที่ 15 |
อัตราเบี้ยประกันภัยรายปี ต่อจํานวนเงินเอาประกันภัย 1,000 บาท
(สําหรับเพศชายและเพศหญิง)
หน่วย : บาท
| จำนวนเงินเอาประกันภัย | อัตราเบี้ยประกันภัยรายปี | |
|---|---|---|
| แรกเกิด - 70 ปี | ||
| 50,000 - 99,999 | 999 | |
| 100,000 - 299,999 | 989 | |
| 300,000 - 499,999 | 967 | |
| 500,000 - 999,999 | 951 | |
| 1,000,000 - 2,999,999 | 935 | |
| 3,000,000 ขึ้นไป | 910 | |
คุณผู้ชายอายุ 50 ปี สุขภาพแข็งแรง สมัครทำประกันบีแอลเอ เซฟวิ่ง แอนด์ แคร์ 168 ระยะเวลาเอาประกันภัย 16 ปี ระยะเวลาชำระเบี้ยประกันภัย 8 ปี จํานวนเงินเอาประกันภัย 1,000,000 บาท เบี้ยประกันภัยรายปี ปีละ 935,000 บาท และมีอัตราภาษีเงินได้บุคคลธรรมดาร้อยละ 20 ตลอดอายุสัญญา
หน่วย : บาท
| ปี กรมธรรม์ที่ |
เบี้ยประกันภัยของสัญญาประกันชีวิต บีแอลเอ เซฟวิ่ง แอนด์ แคร์ 168 (ณ ต้นปีกรมธรรม์) |
เบี้ยประกันภัย ของสัญญาเพิ่มเติม คุ้มครอง 8 โรคร้ายแรง (ณ ต้นปีกรมธรรม์) |
ผลประโยชน์เงินคืน (ณ วันครบรอบปีกรมธรรม์) |
ความคุ้มครองกรณีเสียชีวิต หรือ ภาวะเจ็บป่วยระยะสุดท้าย(1) |
ผลประโยชน์เงินชดเชยรายปี กรณีตรวจพบ 1 ใน 8 โรคร้ายแรง(2) |
มูลค่าเวนคืนกรมธรรม์ | รวมเงินขอคืน ตามสิทธิ์ ก่อนครบสัญญา |
ผลประโยชน์ ทางภาษี |
||||
|---|---|---|---|---|---|---|---|---|---|---|---|---|
| ต่อปี | สะสม | % | จำนวนเงิน | % | จำนวนเงิน | % | จำนวนเงิน | |||||
| 1 | 935,000 | 935,000 | 0 | 8% | 80,000 | 200% | 2,000,000 | 12% | 120,000 | 86,000 | 166,000 | 20,000 |
| 2 | 935,000 | 1,870,000 | 0 | 8% | 80,000 | 300% | 3,000,000 | 12% | 120,000 | 484,000 | 644,000 | 20,000 |
| 3 | 935,000 | 2,805,000 | 0 | 8% | 80,000 | 400% | 4,000,000 | 12% | 120,000 | 1,351,000 | 1,591,000 | 20,000 |
| 4 | 935,000 | 3,740,000 | 0 | 8% | 80,000 | 500% | 5,000,000 | 12% | 120,000 | 2,202,000 | 2,522,000 | 20,000 |
| 5 | 935,000 | 4,675,000 | 0 | 8% | 80,000 | 600% | 6,000,000 | 12% | 120,000 | 3,228,000 | 3,628,000 | 20,000 |
| 6 | 935,000 | 5,610,000 | 0 | 8% | 80,000 | 700% | 7,000,000 | 12% | 120,000 | 4,037,000 | 4,517,000 | 20,000 |
| 7 | 935,000 | 6,545,000 | 0 | 8% | 80,000 | 800% | 8,000,000 | 12% | 120,000 | 4,877,000 | 5,437,000 | 20,000 |
| 8 | 935,000 | 7,480,000 | 0 | 8% | 80,000 | 900% | 9,000,000 | 12% | 120,000 | 5,746,000 | 6,386,000 | 20,000 |
| 9 | 8% | 80,000 | 900% | 9,000,000 | 12% | 120,000 | 5,854,000 | 6,574,000 | ||||
| 10 | 8% | 80,000 | 900% | 9,000,000 | 12% | 120,000 | 5,966,000 | 6,766,000 | ||||
| 11 | 8% | 80,000 | 900% | 9,000,000 | 12% | 120,000 | 6,081,000 | 6,961,000 | ||||
| 12 | 8% | 80,000 | 900% | 9,000,000 | 12% | 120,000 | 6,201,000 | 7,161,000 | ||||
| 13 | 8% | 80,000 | 900% | 9,000,000 | 12% | 120,000 | 6,324,000 | 7,364,000 | ||||
| 14 | 8% | 80,000 | 900% | 9,000,000 | 12% | 120,000 | 6,452,000 | 7,572,000 | ||||
| 15 | 8% | 80,000 | 900% | 9,000,000 | 12% | 120,000 | 6,584,000 | 7,784,000 | ||||
| 16 | 808% | 8,080,000 | 900% | 9,000,000 | 6,800,000 | 9,280,000 | ||||||
| รวม | 7,480,000 | 0 | 928% | 9,280,000 | 160,000 | |||||||
• ผลประโยชน์เงินคืน, มูลค่าเวนคืนกรมธรรม์ และเงินขอคืนตามสิทธิ์ก่อนครบสัญญา เป็นมูลค่าที่คำนวณ ณ วันครบรอบปีกรมธรรม์ • เงินขอคืนตามสิทธิ์ก่อนครบสัญญา หมายถึง ผลรวมของจํานวนผลประโยชน์เงินคืนที่ได้รับไปแล้วสะสม รวมกับจํานวนเงินมูลค่าเวนคืนกรมธรรม์ ที่คำนวณ ณ วันครบรอบปีกรมธรรม์นั้น ๆ ทั้งนี้ ณ วันที่มีการเวนคืนกรมธรรม์ ผู้เอาประกันภัยจะได้รับเฉพาะมูลค่าเวนคืนกรมธรรม์เท่านั้น • อัตราภาษีขึ้นอยู่กับเงินได้พึงประเมินที่แท้จริงของผู้เอาประกันภัย อัตราภาษีที่แสดงเป็นเพียงตัวอย่างเพื่อเสริมสร้างความเข้าใจเท่านั้น (1) กรณีผู้เอาประกันภัยได้รับการวินิจฉัยจากแพทย์ในขณะมีชีวิตอยู่ว่ามีภาวะเจ็บป่วยระยะสุดท้ายภายในระยะเวลาเอาประกันภัย บริษัทจะจ่ายผลประโยชน์เร่งจ่ายจากภาวะเจ็บป่วยระยะสุดท้ายตามผลประโยชน์กรณีเสียชีวิตและกรมธรรม์จะสิ้นผลบังคับทันที (2) บริษัทจะจ่ายผลประโยชน์เงินชดเชยรายปี เท่ากับ 12% ของ จํานวนเงินเอาประกันภัย นับตั้งแต่วันครบรอบปีกรมธรรม์ที่ได้รับการวินิจฉัยจากแพทย์เป็นครั้งแรกว่าบาดเจ็บหรือป่วยจาก 1 ใน 8 โรคร้ายแรง ทุกๆ รอบปีกรมธรรม์ ตราบเท่าที่ผู้เอาประกันภัยยังมีชีวิตอยู่แต่ไม่เกินวันครบรอบปีกรมธรรม์ที่ 15 โดยมีระยะเวลาที่ไม่คุ้มครอง 90 วัน นับแต่วันเริ่มมีผลคุ้มครองตามสัญญาเพิ่มเติม
สรุปผลประโยชน์การลดหย่อนภาษี
หน่วย : บาท
| สรุปผลประโยชน์จากการ ลดหย่อนภาษีตลอดสัญญา |
ก่อนหักลดหย่อนภาษี | หลังหักลดหย่อนภาษี | |||||
|---|---|---|---|---|---|---|---|
| 1. เบี้ยประกันชีวิตรวม 8 ปี | 7,400,000 | 7,240,000 | |||||
| 2 .เงินจ่ายคืน ณ วันครบรอบปีกรมธรรม์ที่ 1 - 15 รวม 15 ครั้ง | 1,200,000 | 1,200,000 | |||||
| 3. เงินครบกำหนดสัญญา ณ วันครบรอบปีกรมธรรม์ที่ 16 | 8,080,000 | 8,080,000 | |||||
| 4. ผลประโยชน์ตลอดสัญญา (ข้อ 2. + ข้อ 3.) | 9,280,000 | 9,280,000 | |||||
| ผลประโยชน์มากกว่าเบี้ยประกันชีวิต (ข้อ 4. - ข้อ 1.) | 1,880,000 | 2,040,000 | |||||
ตัวอย่างผลประโยชน์ของบีแอลเอ เซฟวิ่ง แอนด์ แคร์ 168
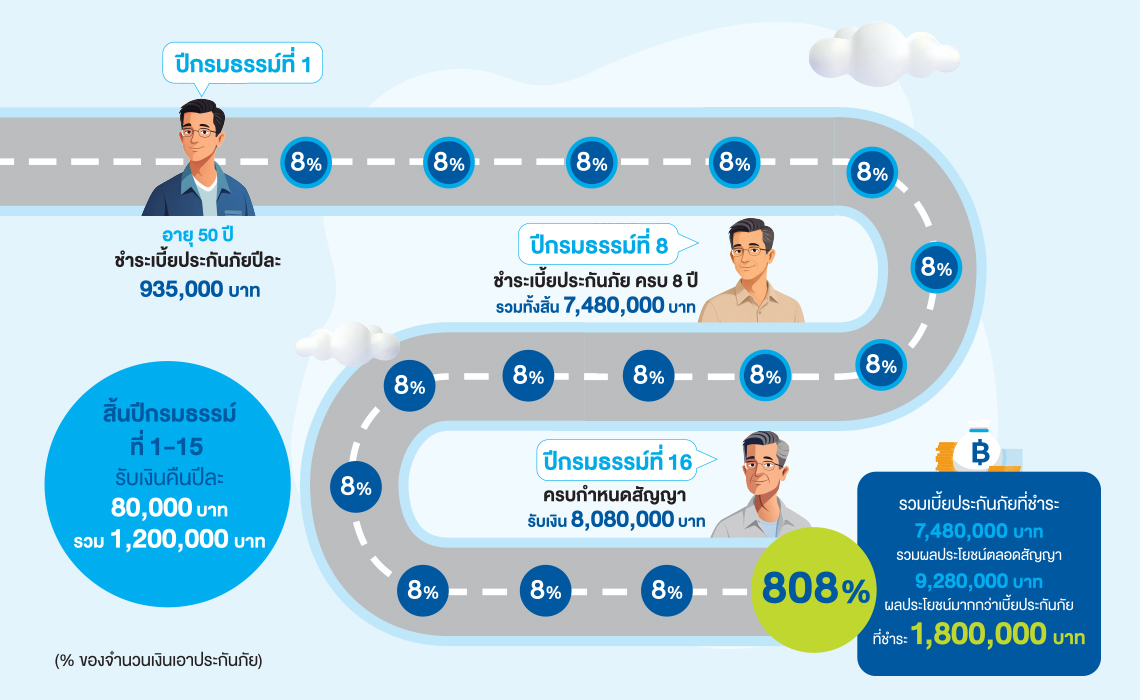
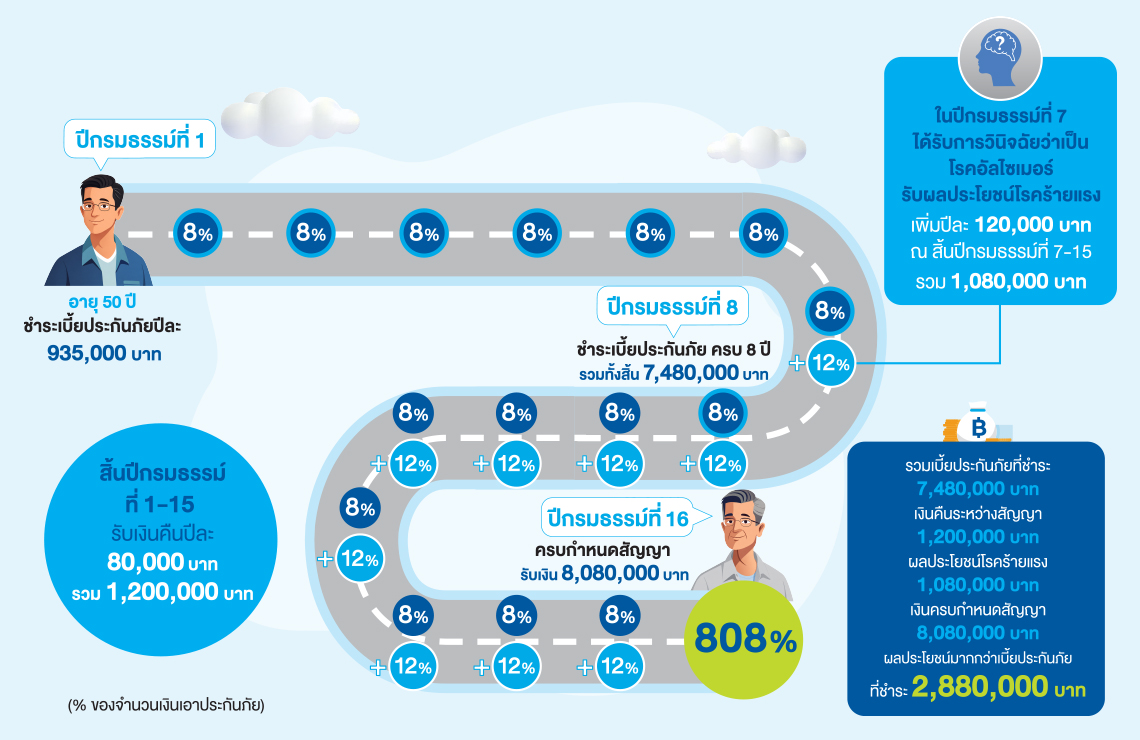
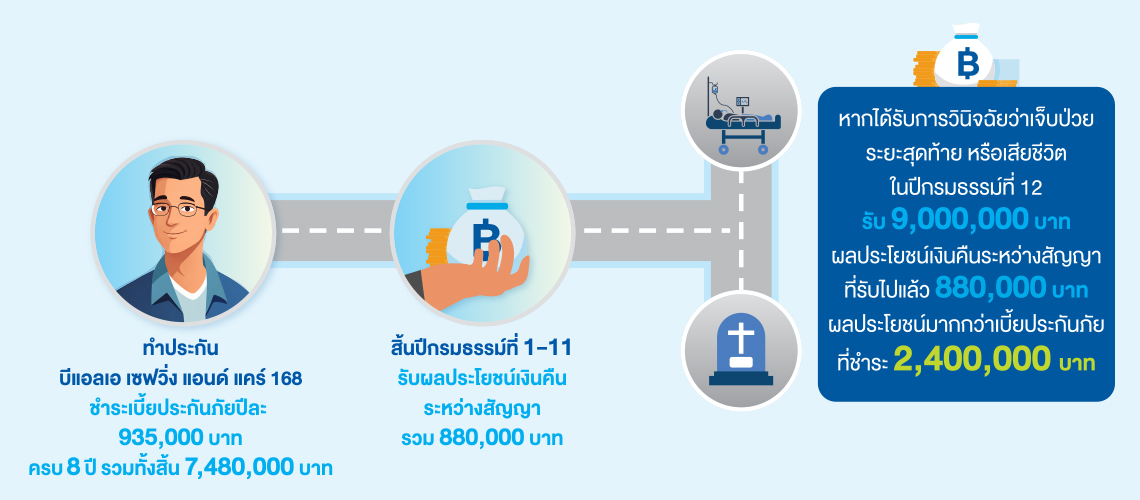
คุณผู้ชายอายุ 50 ปี สุขภาพแข็งแรง สมัครทำประกันบีแอลเอ เซฟวิ่ง แอนด์ แคร์ 168 ระยะเวลาเอาประกันภัย 16 ปี ระยะเวลาชำระเบี้ยประกันภัย 8 ปี จำนวนเงินเอาประกันภัย 1,000,000 บาท เบี้ยประกันภัยรายปี ปีละ 935,000 บาท
กรณีที่ 1 : มีชีวิตอยู่จนครบกำหนดสัญญา
กรณีที่ 2 : ตรวจพบโรคร้ายแรงระหว่างสัญญา และมีชีวิตอยู่จนครบกำหนดสัญญา
กรณีที่ 3 : ตรวจพบโรคร้ายแรงระหว่างสัญญา และได้รับการวินิจฉัยจากแพทย์ว่ามีภาวะเจ็บป่วยระยะสุดท้าย
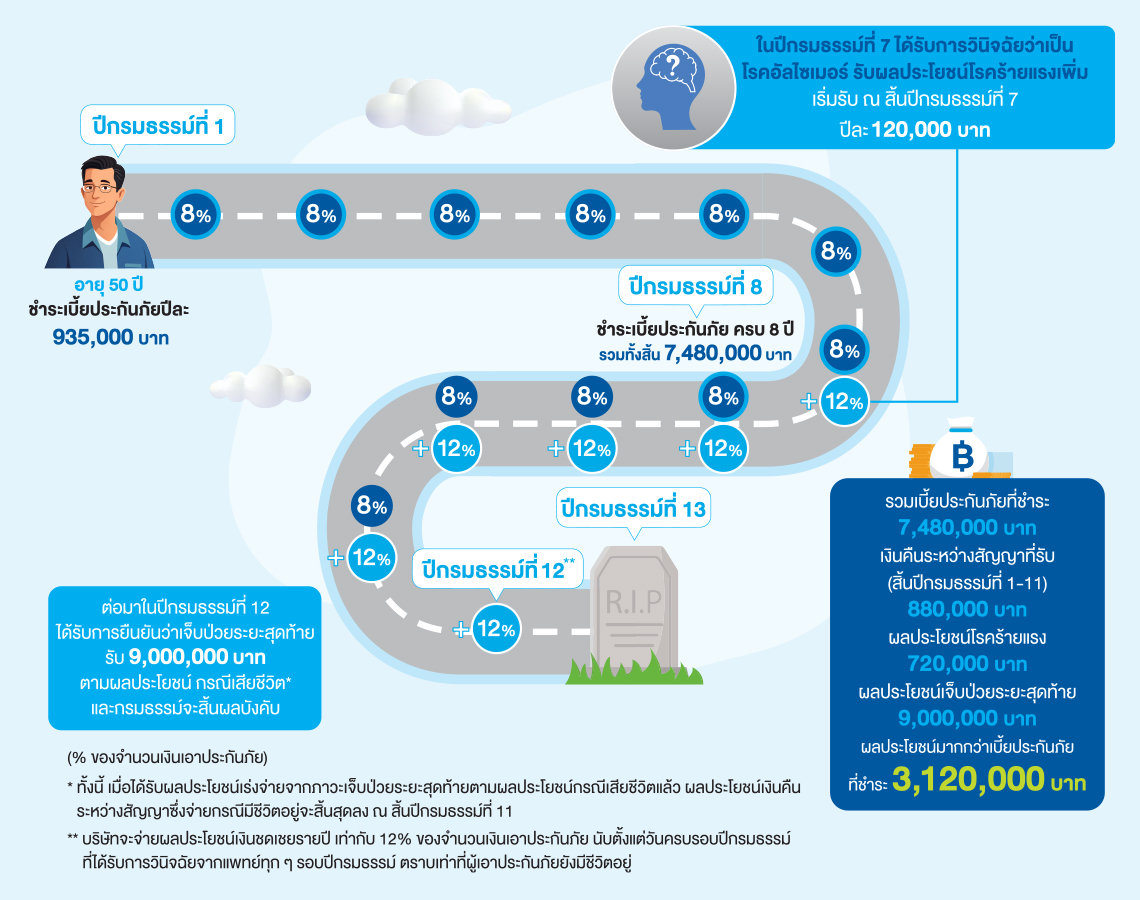
กรณีที่ 4 : ได้รับการวินิจฉัยจากแพทย์ว่ามีภาวะเจ็บป่วยระยะสุดท้าย หรือเสียชีวิตระหว่างปีกรมธรรม์ที่ 12
สัญญาประกันชีวิตบีแอลเอ เซฟวิ่ง แอนด์ แคร์ 168
- กรณีที่ผู้เอาประกันภัยไม่เปิดเผยข้อความจริง หรือแถลงข้อความเท็จ บริษัทจะบอกล้างสัญญาภายใน 2 ปี นับแต่วันเริ่มมีผลคุ้มครองตามกรมธรรม์ประกันภัย หรือตามการต่ออายุ หรือตามการกลับคืนสู่สถานะเดิม หรือวันที่บริษัทอนุมัติให้เพิ่มจํานวนเงินเอาประกันภัย ในเฉพาะส่วนที่เพิ่ม เว้นแต่ผู้เอาประกันภัยมิได้มีส่วนได้ส่วนเสียในเหตุที่เอาประกันภัยนั้น หรือการแถลงอายุคลาดเคลื่อนจนอายุจริงอยู่นอกจํากัดอัตราเบี้ยประกันภัยตามทางค้าปกติ
- กรณีผู้เอาประกันภัยฆ่าตัวตายภายใน 1 ปี นับแต่วันเริ่มมีผลคุ้มครองตามกรมธรรม์ประกันภัย หรือตามการต่ออายุ หรือตาม การกลับคืนสู่สถานะเดิม หรือวันที่บริษัทอนุมัติให้เพิ่มจํานวนเงินเอาประกันภัยในเฉพาะส่วนที่เพิ่ม หรือถูกผู้รับประโยชน์ฆ่าตาย
ตัวอย่างข้อยกเว้นความคุ้มครอง
สัญญาเพิ่มเติมคุ้มครอง 8 โรคร้ายแรง
การประกันภัยตามสัญญาเพิ่มเติมดังกล่าว ไม่คุ้มครองการป่วยด้วยโรคร้ายแรง เว้นแต่การทุพพลภาพถาวรสิ้นเชิง ซึ่งเกิดขึ้นโดยทาง ตรงหรือทางอ้อม ทั้งหมดหรือแต่บางส่วนอันเนื่องมาจากสาเหตุดังต่อไปนี้
- ความผิดปกติซึ่งแพทย์ยืนยันและมีหลักฐานชัดเจนว่าเกี่ยวข้องกับโรคร้ายแรงหรือโรคร้ายแรงที่เกิดขึ้นก่อนวันเริ่มมีผลคุ้มครองตาม สัญญาเพิ่มเติมนี้ หรือก่อนวันที่ให้มีการต่ออายุสัญญาเมื่อสัญญาเพิ่มเติมสิ้นผลบังคับ (Reinstatement) หรือก่อนวันที่บริษัทอนุมัติ ให้เพิ่มจํานวนเงินเอาประกันภัยของสัญญาเพิ่มเติมนี้ แล้วแต่วันใดจะเกิดขึ้นภายหลัง ทั้งนี้ ในกรณีที่บริษัทอนุมัติให้เพิ่มจํานวนเงินเอา ประกันภัย บริษัทจะไม่คุ้มครองเฉพาะในส่วนของจํานวนเงินเอาประกันภัยที่เพิ่มขึ้นเท่านั้น เว้นแต่ ผู้เอาประกันภัยได้แถลงให้บริษัททราบ และบริษัทยินยอมรับความเสี่ยงภัย โดยไม่มีเงื่อนไขยกเว้นความคุ้มครองดังกล่าว
- การฆ่าตัวตาย หรือการทำร้ายร่างกายตนเอง หรือพยายามกระทำเช่นว่านั้น
- การสูดดม กิน ดื่ม ฉีด หรือนําสารมีพิษเข้าร่างกายไม่ว่าด้วยวิธีใด ในขณะที่รู้สึกผิดชอบ หรือวิกลจริต หรือไม่ก็ตาม
- ผู้เอาประกันภัยปฏิเสธไม่ยอมรับการรักษา แนะนํา หรือปฏิบัติตามคำแนะนําของแพทย์
- การตรวจรักษาพยาบาลที่ผู้เอาประกันภัย ซึ่งเป็นแพทย์สั่งให้แก่ตัวเอง รวมทั้งการตรวจรักษาพยาบาลจากแพทย์ ผู้ซึ่งเป็นบิดา มารดา คู่สมรส หรือบุตรของผู้เอาประกันภัย
- การติดเชื้อไวรัสภูมิคุ้มกันบกพร่อง (HIV Positive) หรือภาวะของโรคภูมิคุ้มกันบกพร่อง (AIDS) ของผู้เอาประกันภัย
การประกันภัยตามสัญญาเพิ่มเติมดังกล่าว ไม่คุ้มครองกรณีทุพพลภาพถาวรสิ้นเชิง อันเนื่องมาจากสาเหตุดังต่อไปนี้
- การฆ่าตัวตาย พยายามฆ่าตัวตาย หรือการทำร้ายร่างกายตนเอง
- การบาดเจ็บขณะที่ผู้เอาประกันภัยกําลังขึ้น หรือกําลังลง หรือโดยสารอยู่ในอากาศยานที่มิได้จดทะเบียนเพื่อบรรทุกผู้โดยสาร และมิได้ประกอบการโดยสารการบินพาณิชย์
- การบาดเจ็บขณะที่ผู้เอาประกันภัยขับขี่ หรือปฏิบัติหน้าที่เป็นพนักงานประจําอากาศยานใดๆ
- ความบกพร่องทางร่างกาย การป่วย หรือบาดเจ็บ ที่ผู้เอาประกันภัยทราบอยู่แล้วในขณะที่ทำสัญญาประกันภัย แต่มิได้แจ้งให้ทราบ
- การบาดเจ็บที่เกิดขึ้นจากการกระทำของผู้เอาประกันภัยขณะอยู่ภายใต้ฤทธิ์สุรา สารเสพติด หรือยาเสพติดให้โทษ จนไม่สามารถครองสติ ได้ คำว่า “ขณะอยู่ภายใต้ฤทธิ์สุรา” นั้น ในกรณีที่มีการตรวจเลือดให้ถือเกณฑ์มีระดับแอลกอฮอล์ตั้งแต่ 150 มิลลิกรัมเปอร์เซ็นต์ขึ้นไป
หมายเหตุ
- สื่อโฆษณาฉบับนี้เป็นเพียงการสรุปผลประโยชน์เบื้องต้นเท่านั้น โปรดทำความเข้าใจในรายละเอียดเงื่อนไข ความคุ้มครอง และข้อยกเว้น ก่อนการตัดสินใจทำประกันภัย ทั้งนี้ เงื่อนไขความคุ้มครอง และข้อยกเว้นอย่างสมบูรณ์ สามารถสอบถามได้ที่บริษัท หรือสามารถศึกษารายละเอียดได้จากกรมธรรม์ประกันชีวิตของท่าน
- การนําส่งเบี้ยประกันภัยเป็นหน้าที่ของผู้เอาประกันภัย การชําระเบี้ยประกันภัยผ่านตัวแทน/นายหน้าประกันชีวิตเป็นเพียงการให้บริการเท่านั้น
- การแถลงสุขภาพเป็นปัจจัยหนึ่งในการพิจารณารับประกันภัย หรือพิจารณาการจ่ายเงินตามสัญญาประกันภัย
- เพื่อสิทธิประโยชน์สูงสุดจากกรมธรรม์ ผู้เอาประกันภัยควรชําระเบี้ยประกันภัยจนครบระยะเวลาชําระเบี้ย และถือครองกรมธรรม์จนครบกำหนดสัญญา
- เบี้ยประกันภัยของแบบประกัน บีแอลเอ เซฟวิ่ง แอนด์ แคร์ 168 และเบี้ยประกันสุขภาพ (ถ้ามี) สามารถนําไปหักลดหย่อนภาษีเงินได้บุคคลธรรมดาตามหลักเกณฑ์ที่กรมสรรพากรกำหนด
- ตัวอย่างข้อยกเว้นความคุ้มครอง สัญญาเพิ่มเติมคุ้มครอง 8 โรคร้ายแรง เป็นส่วนหนึ่งของข้อยกเว้นความคุ้มครองตามสัญญาเพิ่มเติมคุ้มครอง 8 โรคร้ายแรง และเป็นไปตามเงื่อนใจการรับประกันภัย
- บีแอลเอ เซฟวิ่ง แอนด์ แคร์ 168 เป็นชื่อทางการตลาด ชื่อของแบบประกันภัยที่ระบุในกรมธรรม์ คือ บีแอลเอ เซฟวิ่ง แอนด์ แคร์ 168 และสัญญาเพิ่มเติมคุ้มครอง 8 โรคร้ายแรง
รายละเอียดเพิ่มเติม ติดต่อตัวแทนประกันชีวิต หรือที่ปรึกษาการเงินทั่วประเทศ